- mell280
26/10/2026 08h46
"Bom comportamento" financeiro é o novo score de crédito; veja como ser bem avaliado
Dados autorizados pelo consumidor ajudam instituições a entender melhor sua capacidade de pagamento e oferecer condições mais alinhadas ao seu perfil
Por muito tempo, histórico de pagamentos, renda e score de crédito foram algumas das principais referências para a concessão de crédito. Com a evolução do Open Finance, porém, a análise ganha novas camadas. Com autorização do consumidor, instituições podem acessar informações que ajudam a entender não apenas o que já aconteceu, mas como aquela pessoa organiza sua vida financeira.
Movimentações de entrada e saída, comprometimento da renda, regularidade dos pagamentos e relacionamento com diferentes produtos financeiros são alguns dos sinais que podem compor essa análise.
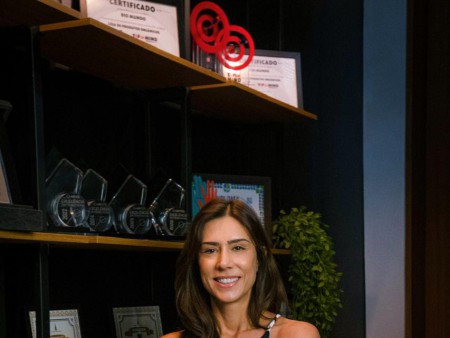
“Quanto mais contexto uma instituição tem, melhor consegue entender o perfil financeiro de uma pessoa. O histórico continua sendo importante, mas passa a fazer parte de uma análise mais ampla, que considera também o comportamento financeiro e a capacidade de pagamento naquele momento”, explica Thaíne Clemente, Executiva de Estratégias e Operações da Simplic.
O que o comportamento financeiro pode revelar?
Duas pessoas com renda semelhante podem apresentar riscos diferentes. Uma pode manter os compromissos em dia e ter boa previsibilidade financeira, enquanto outra pode já ter uma parcela significativa da renda comprometida com empréstimos e parcelamentos.
É esse contexto que ganha importância. Alterações na movimentação financeira, aumento do comprometimento da renda ou maior utilização de crédito podem funcionar como sinais de atenção. Isoladamente, eles não significam inadimplência, mas, combinados a outras informações, ajudam a entender melhor a capacidade de pagamento.
A análise mais ampla também pode beneficiar quem ainda tem pouco histórico de crédito, já que outros sinais do comportamento financeiro podem ajudar a compor a avaliação.
Mais dados significam crédito mais barato?
Não necessariamente. Uma análise mais detalhada pode contribuir para ofertas mais adequadas ao perfil de cada consumidor, mas juros e condições de um empréstimo dependem de fatores como risco, prazo, valor solicitado, custo de captação e cenário econômico.
“O objetivo não é simplesmente ter mais dados, mas conseguir transformar essas informações em uma avaliação mais precisa. Quando a instituição entende melhor a capacidade de pagamento, pode tomar decisões mais adequadas ao perfil daquele cliente”, afirma Thaine.
A tendência, portanto, não é substituir o score, mas ampliar o contexto utilizado na decisão de crédito.
Como cuidar do próprio perfil financeiro?
- Saiba quanto da renda já está comprometido: some empréstimos, financiamentos, cartão e outras despesas fixas antes de assumir uma nova parcela.
- Não confunda limite com renda: ter crédito disponível não significa ter dinheiro disponível.
- Acompanhe sua movimentação: entender para onde o dinheiro vai ajuda a identificar gastos recorrentes e mudanças no padrão de consumo.
- Mantenha os pagamentos em dia: a pontualidade continua sendo um dos principais sinais de uma relação saudável com o crédito.
- Tenha atenção ao compartilhar dados: no Open Finance, o consumidor autoriza o acesso às suas informações e deve entender quais dados serão compartilhados e com qual finalidade.
No fim, o chamado “novo score” não precisa ser uma nova pontuação. É uma evolução na forma de interpretar o consumidor: não apenas pelo seu histórico, mas também pelo comportamento financeiro e pela capacidade de assumir um novo compromisso.
Sobre a Simplic
Lançada em 2014 no Brasil, a Simplic é a primeira plataforma de crédito pessoal 100% online do país. Inovadora, a ferramenta utiliza inteligência artificial, machine learning e big data para analisar dados dos usuários advindos de mais de 200 variáveis e é capaz de gerar uma resposta em menos de 3 segundos. Oferece empréstimos entre R$ 500 e R$ 3.500, que podem ser pagos em 3, 6, 9 ou 12 vezes, tudo de forma prática, rápida, segura e digital. Hoje, analisa mais de 10 mil propostas por dia e já originou mais de R$ 2 bilhões de reais desde o início das operações.