- mell280
13/11/2026 08h23
Fim de ano acende alerta para empresas diante do risco de autuações da Receita Federal
Cruzamento eletrônico de dados e maior rigor na análise das obrigações fiscais exigem revisão de documentos antes do encerramento de 2026
O encerramento do ano fiscal exige atenção redobrada das empresas brasileiras com a possibilidade de inconsistências nas declarações e obrigações tributárias resultarem em autuações da Receita Federal. Com o avanço dos sistemas de cruzamento eletrônico de informações, divergências entre notas fiscais, escriturações, declarações e movimentações financeiras podem ser identificadas com maior precisão, aumentando a necessidade de revisão dos procedimentos internos antes do início de 2027.
Um exemplo recente desse monitoramento ocorreu em agosto deste ano, quando a Receita Federal identificou R$ 300 milhões em divergências relacionadas a PIS/Pasep e Cofins envolvendo mais de 3 mil contribuintes. A análise encontrou diferenças entre os débitos informados na Declaração de Débitos e Créditos Tributários Federais (DCTF) e os valores apurados na Escrituração Fiscal Digital das Contribuições (EFD-Contribuições). Na ocasião, o órgão abriu oportunidade para que as empresas regularizassem as inconsistências antes de uma eventual atuação fiscal.
O episódio demonstra como informações prestadas em diferentes obrigações acessórias são utilizadas para identificar possíveis irregularidades. Erros de classificação fiscal, divergências na apuração de tributos, aproveitamento indevido de créditos, omissão de receitas e inconsistências entre documentos fiscais e contábeis estão entre os pontos que merecem atenção das organizações.
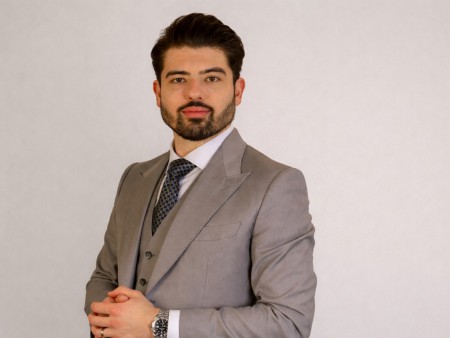
Para Victor Hugo Rocha, advogado tributarista e sócio fundador da Rocha & Rocha Advogados, o fechamento do exercício é uma oportunidade para identificar problemas que poderiam gerar custos adicionais e questionamentos fiscais no futuro.
"Um dos principais riscos para as empresas é acreditar que, porque as obrigações foram entregues e os impostos foram pagos, a situação fiscal está necessariamente regular. A Receita Federal trabalha com o cruzamento de diferentes bases de informação, e uma declaração aparentemente correta pode apresentar divergências quando comparada com notas fiscais", afirma.
Onde estão os principais riscos
Entre os problemas mais recorrentes estão as diferenças entre os valores declarados e aqueles efetivamente registrados nas escriturações contábeis. Informações divergentes na folha de pagamento e operações com fornecedores podem gerar questionamentos quando não apresentam correspondência entre os documentos e as declarações transmitidas ao Fisco.
Outro ponto sensível envolve a utilização de créditos tributários. Compensações realizadas sem documentação suficiente, enquadramentos inadequados ou interpretações equivocadas da legislação podem resultar na não homologação dos pedidos pela Receita Federal. Nesses casos, os valores podem voltar a ser cobrados, acompanhados dos encargos previstos na legislação.
A Receita também utiliza a Malha Fiscal Digital para analisar declarações e cruzar informações fornecidas pelas próprias empresas e por terceiros. O mecanismo permite identificar divergências e comunicar os contribuintes para que possam promover a regularização espontânea antes da adoção de medidas fiscais mais rigorosas.
"É importante que a empresa tenha documentação capaz de sustentar as informações que apresenta. Não basta que determinado lançamento esteja registrado no sistema contábil; é necessário que exista coerência entre a operação realizada, o documento fiscal e o tratamento tributário adotado", explica Victor Hugo.
O que acontece quando uma empresa é autuada
Quando a fiscalização identifica uma infração tributária, a Receita Federal pode formalizar a cobrança por meio de um auto de infração ou de uma notificação de lançamento. O procedimento constitui o crédito tributário e apresenta os valores considerados devidos, além das penalidades e dos juros aplicáveis.
A partir da ciência da autuação, o contribuinte pode realizar o pagamento ou apresentar impugnação administrativa dentro do prazo legal, caso discorde da cobrança. A contestação permite discutir os fundamentos da exigência e apresentar documentos e argumentos que sustentem a posição da empresa.
O impacto, porém, não se limita ao valor inicialmente cobrado. Uma autuação pode comprometer o fluxo de caixa, gerar custos com defesa administrativa e judicial e criar incertezas sobre a regularidade fiscal da organização, especialmente quando envolve valores expressivos ou discussões sobre créditos tributários.
"Dependendo do valor envolvido e da natureza da discussão, a empresa pode enfrentar dificuldades financeiras e custos adicionais para conduzir sua defesa. Por isso, identificar inconsistências antes da fiscalização é sempre uma medida mais eficiente", destaca o tributarista.
Reforma Tributária adiciona uma nova frente de atenção para 2027
Além das obrigações já existentes, as empresas precisam considerar as mudanças operacionais trazidas pela Reforma Tributária. A partir de janeiro de 2027, a CBS começa a substituir PIS e Cofins, inaugurando uma nova etapa da transição para o sistema de tributação sobre o consumo. A adaptação exigirá atualização de sistemas, documentos fiscais e procedimentos de apuração.
Em 11 de novembro, a Receita Federal anunciou um programa de conformidade para 2027 que prevê assistência aos contribuintes e correção preventiva de inconsistências, sem aplicação de punições por erros de boa-fé durante a transição. A proteção anunciada considera situações de dúvidas fundamentadas sobre as novas regras, desde que não haja omissão ou dissimulação de informações e sejam observadas as boas práticas contábeis.
A iniciativa, entretanto, não representa uma dispensa geral das obrigações fiscais nem afasta penalidades por irregularidades. O programa busca oferecer condições para que empresas se adaptem ao novo modelo, sem deixar de cumprir suas responsabilidades tributárias.
Para Victor Hugo Rocha, a mudança reforça a importância de organizar as informações fiscais ainda em 2026, evitando que problemas antigos se somem às dificuldades de adaptação ao novo sistema.
"Mesmo com a previsão de um ambiente de adaptação para erros de boa-fé, as empresas precisam ter processos consistentes. A tolerância a determinadas falhas de interpretação não deve ser confundida com ausência de responsabilidade tributária", ressalta.
A recomendação é aproveitar o encerramento do exercício para revisar declarações, conferir a consistência das escriturações, validar créditos utilizados, verificar pendências nos sistemas da Receita Federal e organizar a documentação que sustenta as operações. O trabalho preventivo também deve envolver a integração entre as áreas contábil e jurídica, garantindo que as informações transmitidas aos órgãos fiscalizadores correspondam à realidade das operações.
"Esperar uma notificação para descobrir que existe um problema fiscal pode custar caro. O ideal é que a empresa tenha uma rotina permanente de revisão e consiga identificar inconsistências antes que elas se transformem em autuações. Entrar em 2027 com as obrigações organizadas e os riscos mapeados é uma decisão que protege o caixa e dá mais previsibilidade à gestão", conclui Victor Hugo Rocha.
Sobre a Rocha & Rocha Advogados
Fundada em 2014, em Londrina (PR), a Rocha & Rocha Advogados atua nacionalmente na governança tributária de grandes contribuintes. O escritório nasceu da combinação de dois perfis complementares: Ciro Rocha, com visão técnica aprofundada sobre o funcionamento do Fisco; Vanessa Rocha, com liderança voltada à estruturação, ao crescimento da operação e à incorporação de tecnologia como instrumento de governança; e Victor Hugo Rocha, especialista em planejamento tributário e Reforma Tributária.
Com mais de 100 profissionais, mais de 400 clientes ativos e presença em Londrina, Brasília, São Paulo e Curitiba, a Rocha & Rocha integra expertise jurídica e contábil para atuar onde a complexidade tributária exige mais do que conformidade: exige método, previsibilidade e decisão estratégica.