- mell280
05/11/2026 06h23
6 perguntas para fazer antes de gastar o 13º salário
Dinheiro extra de fim de ano expõe hábitos, emoções e prioridades. Veja como transformá-lo em ponto de partida para uma vida financeira mais saudável
Por Tony Diniz*
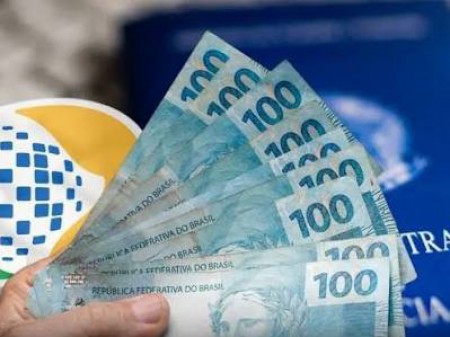
 Quitar dívidas, comprar presentes, viajar, investir ou realizar aquele plano que ficou para depois? O destino que cada trabalhador dá ao 13º salário pode revelar muito mais do que se imagina sobre a relação com o dinheiro.
Ao longo da minha trajetória, aprendi que a vida financeira não depende apenas de quanto ganhamos, mas dos hábitos, decisões e emoções que guiam nossas escolhas. O 13º é uma ótima lente para observar isso: por chegar além da renda habitual, desperta uma sensação de liberdade que aparece de formas diferentes.
Para uns, é alívio nas contas. Outros, a chance de consumir o que foi adiado durante o ano. Há ainda quem sinta a obrigação de destinar cada centavo às dívidas. O problema não está necessariamente em nenhuma dessas escolhas, mas na forma como são feitas.
Quem passou o ano adiando desejos e gasta tudo de uma vez pode sentir uma satisfação monetânea e ver as preocupações voltarem com as despesas de janeiro. É a recompensa imediata atropelando o planejamento de longo prazo. No extremo oposto, há quem tenha tanto receio de gastar que não consegue aproveitar o dinheiro, mesmo com as contas em dia. Qualquer compra fora do previsto vira motivo de culpa, e o dinheiro, que deveria trazer segurança, passa a ditar as regras. Poupar é importante, mas o planejamento serve para trazer tranquilidade, não para virar uma fonte permanente de medo.
Antes de decidir, vale uma pergunta: estou escolhendo conscientemente ou apenas repetindo hábitos que me trouxeram até aqui? Para ajudar nessa conversa, aqui vão algumas dicas de por onde começar:
- Todo dinheiro extra some em compras? Vale listar as compras não planejadas dos últimos 30 dias e perguntar se elas melhoraram a vida ou só a imagem. Muita gente compra para aliviar emoções que o dinheiro nunca vai resolver. Esperar 72 horas antes de uma compra por impulso já ajuda bastante.
- O 13º cobre, todo ano, dívidas que continuam crescendo? Algo no orçamento do mês a mês está abrindo novos buracos. O primeiro passo é anotar todos os gastos, inclusive os pequenos, revisar assinaturas automáticas e parar de fazer novas parcelas. Parcelas pequenas também afundam pessoas.
- Nunca consegue poupar? O segredo é não esperar sobrar. Separar uma quantia no mesmo dia em que o dinheiro cai na conta, mesmo que pequena, faz diferença. Uma boa referência é começar com 10%, não porque seja um número mágico, mas porque é possível sem desmontar a vida inteira de uma vez.
- Dívidas com juros altos? Enquanto a conversa com o credor é adiada, os juros seguem trabalhando contra. O caminho é organizar as dívidas por valor e taxa, procurar o credor e propor redução de juros, desconto ou novo prazo. Quem mostra intenção real de pagar costuma encontrar abertura para negociar.
- Sem reserva de emergência? O primeiro passo é descobrir quanto custa viver um mês, contando só o essencial, e ter como primeira meta guardar esse valor. Depois, é avançar aos poucos até chegar a seis meses. O dinheiro deve ficar em um lugar seguro e de resgate rápido, como o Tesouro Selic ou um CDB com liquidez diária.
- Finanças organizadas? É hora de fazer o dinheiro trabalhar. Investir com calma, de acordo com o próprio perfil, ou planejar uma viagem ou outro objetivo pessoal pode fazer sentido, desde que caiba no orçamento. E vale comemorar cada meta alcançada, sem queimar a reserva.
Não existe fórmula pronta ou única. O importante é que a decisão não seja ditada pela ansiedade, pela pressão social ou por uma sensação passageira de abundância.O fim do ano também pode ser o início de mudanças duradouras, como acompanhar os gastos, definir metas realistas e criar o hábito de reservar parte da renda. Uma vida financeira mais saudável nem sempre começa quando passamos a ganhar mais, mas quando entendemos por que gastamos, poupamos e fazemos determinadas escolhas.
Talvez a pergunta mais importante deste fim de ano não seja quanto você vai receber de 13º, mas o que pretende fazer com essa oportunidade?
*Tony Diniz é empreendedor, palestrante, mentor e consultor em gestão, empreendedorismo e finanças. Construiu carreira no mercado de joias e pedras preciosas. Hoje, é diretor da holding multinacional TDX. É autor do livro “Pobreza é opção?”, publicado pela LC Books Editora. Escreve sobre prosperidade, vendas e negócios.
 Divulgação |
 Divulgação | Magnific |