18/11/2026 06h00
Fraudes digitais: quando bancos e plataformas devem ressarcir consumidores vítimas de golpes?
Advogada explica em quais situações as instituições podem ser responsabilizadas, quais provas devem ser reunidas e como buscar a recuperação dos valores perdidos
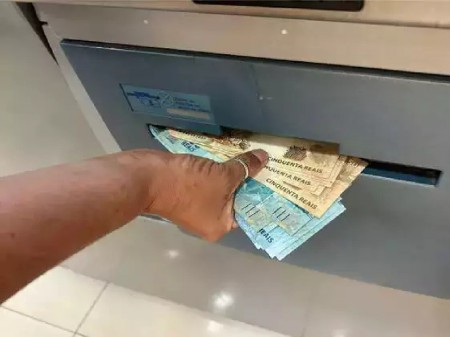
Golpes por Pix, falsas centrais de atendimento, perfis clonados e compras em sites fraudulentos fazem parte dos riscos enfrentados pelos consumidores no ambiente digital. Além do prejuízo financeiro, essas situações levantam uma dúvida: quem sofre uma fraude tem direito a receber o dinheiro de volta?
A resposta depende das circunstâncias. O Código de Defesa do Consumidor (CDC) prevê a responsabilização de fornecedores por falhas na prestação de serviços, o que pode incluir instituições financeiras e plataformas digitais. Entretanto, a obrigação de ressarcir não é automática e exige a análise de fatores como a segurança oferecida, a origem da fraude e a conduta das partes envolvidas.
Segundo Raquel Grieco, do escritório Bosquê & Grieco Advogados Associados, o consumidor não deve presumir que perdeu definitivamente os valores apenas porque a transferência foi realizada ou a operação passou por mecanismos de autenticação.
"Cada fraude precisa ser analisada individualmente. É importante verificar se houve falha de segurança, movimentações incompatíveis com o perfil do cliente ou ausência de medidas que poderiam ter impedido o prejuízo. Esses elementos ajudam a determinar se existe responsabilidade da instituição", explica.
Quando bancos e plataformas podem ser responsabilizados?
No caso das instituições financeiras, o Superior Tribunal de Justiça (STJ) estabelece, por meio da Súmula 479, que os bancos respondem objetivamente por danos decorrentes de fraudes relacionadas aos riscos de suas operações. Isso significa que, em determinadas situações, não é necessário comprovar a culpa da instituição, mas a existência de uma falha do serviço, do dano e da relação entre eles.
Um exemplo ocorre quando criminosos conseguem realizar diversas transações de valores elevados, incompatíveis com o histórico do correntista, sem que os sistemas de segurança identifiquem a atividade suspeita. Em outubro de 2025, o STJ reforçou a responsabilidade de instituições financeiras em casos do golpe da falsa central de atendimento, quando falhas na proteção de dados ou na identificação de operações atípicas contribuem para o prejuízo.
Já a responsabilidade das plataformas digitais depende de sua participação na relação de consumo e das circunstâncias do golpe. A utilização indevida do nome de uma empresa por criminosos, por exemplo, não significa necessariamente que ela deva indenizar a vítima.
"É preciso identificar onde ocorreu a falha e qual era o dever de segurança de cada empresa envolvida. Nem toda fraude gera responsabilidade automática, mas o consumidor tem o direito de questionar situações em que o serviço não ofereceu a proteção esperada", destaca Grieco.
Quais provas o consumidor deve reunir?
A documentação é fundamental para demonstrar como o golpe aconteceu e quais foram suas consequências. Comprovantes de transferências, extratos bancários, capturas de tela de conversas, anúncios, mensagens e protocolos de atendimento podem ajudar a reconstruir os fatos.
Também é recomendável registrar um boletim de ocorrência e comunicar a fraude imediatamente à instituição envolvida. Quanto mais cedo a vítima agir, maiores podem ser as possibilidades de bloquear operações e recuperar recursos.
Nos casos envolvendo Pix, o Banco Central disponibiliza o Mecanismo Especial de Devolução (MED), que permite solicitar a recuperação de valores transferidos em situações de fraude. O pedido deve ser apresentado ao banco em até 80 dias após a transação, mas o procedimento não garante o ressarcimento integral.
É possível pedir indenização?
Além da restituição dos valores perdidos, o consumidor pode buscar reparação por outros prejuízos comprovados. Dependendo da gravidade da situação e de seus efeitos, também pode haver possibilidade de indenização por danos morais, que não decorre automaticamente da ocorrência do golpe.
Quando a tentativa de solução diretamente com a instituição não apresenta resultado, a vítima pode recorrer aos órgãos de defesa do consumidor ou ao Poder Judiciário.
Para Raquel, conhecer os caminhos disponíveis é essencial para evitar que o prejuízo seja agravado pela falta de informação.
"O primeiro passo é comunicar a fraude, preservar as provas e registrar todas as tentativas de solução. Mesmo diante de uma resposta negativa da instituição, o consumidor pode buscar orientação jurídica para avaliar se houve violação de seus direitos e quais medidas são cabíveis", conclui.
Sobre o Bosquê & Grieco Advogados Associados
Fundado em 2010, o escritório Bosquê & Grieco Advogados Associados nasceu com o propósito de oferecer soluções jurídicas completas, estratégicas e personalizadas. Ao longo de sua trajetória, a banca consolidou-se como uma referência em Direito Civil, Direito Empresarial e Direito Previdenciário, atendendo a clientes e empresas de diversos setores, com atuação consultiva e contenciosa.
O escritório mantém um atendimento personalizado e acessível, priorizando a eficiência e a clareza na comunicação, seguindo firme em sua missão de promover a justiça, a segurança jurídica e o desenvolvimento aos seus clientes, com responsabilidade e inovação. Para mais informações, acesse: https://bosquegrieco.com.br/.